Explora artículos y consejos para mejorar tu bienestar financiero. Información clara, práctica y confiable para tu día a día.
Joey Levy participarán como invitados en el Founders Club del Young Entrepreneurs Summit Panamá 2026.
Joey formará parte del panel de Inteligencia Artificial, compartiendo su experiencia y visión sobre el impacto de la AI en los negocios, la innovación y el futuro del emprendimiento.Ambos se unen a este espacio para inspirar a la próxima generación de emprendedores y fomentar conversaciones sobre tecnología, liderazgo y nuevas oportunidades en el ecosistema empresarial.
Todos corren a probar la última herramienta de IA. Pocos se detienen a pensar. Joey Levy estuvo en radio hablando de lo que muy pocos dicen en voz alta sobre la inteligencia artificial. Una conversación que vale la pena escuchar.
Hablemos de cómo planear el 2026, fortalecer las finanzas y aprovechar la IA en un mundo que cambia rápido. Ideas claras para tomar mejores decisiones. https://www.facebook.com/share/v/17a1LhN3Eh/
Hablemos de cómo planear el 2026, fortalecer las finanzas y aprovechar la IA en un mundo que cambia rápido. Ideas claras para tomar mejores decisiones.
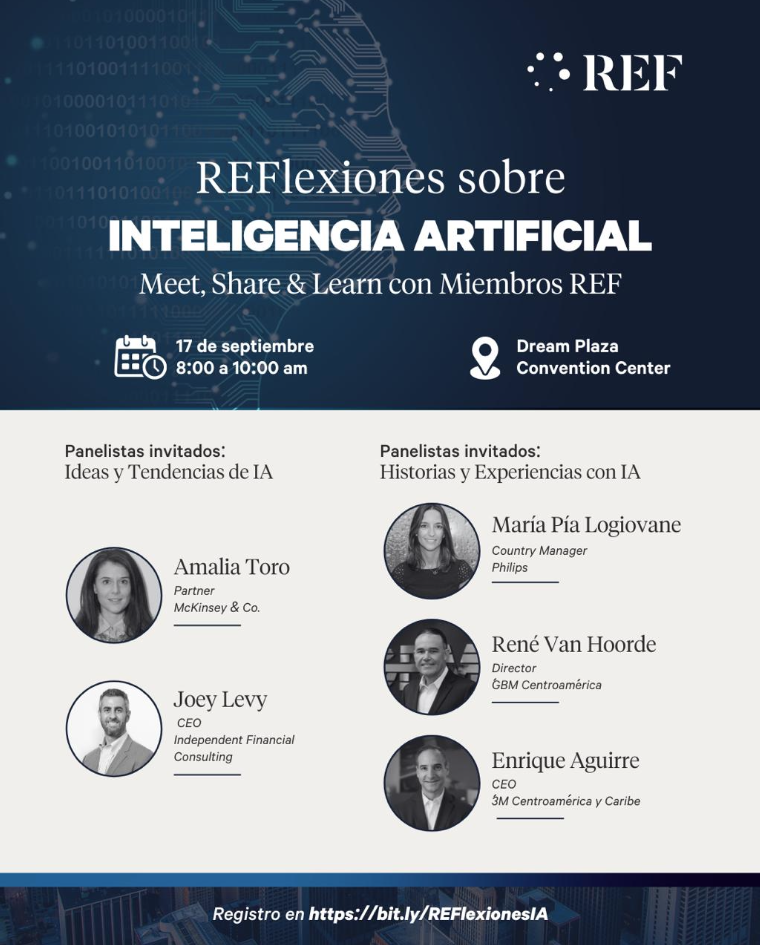
Joey Levy es uno de los panelistas invitados en participar en el Meet, share & Learn sobre Inteligencia Artificial del grupo REF.

Por Joey Levy, especialista en finanzas personales Llevo años diciendo que la inflación no sólo llegó, sino que llegó para quedarse. En Panamá, el costo de vida se ha disparado en los últimos 20 años. Pero lo que muchos no ven es que la inflación que hemos vivido hasta ahora es solo el comienzo....
Por Joey Levy, especialista en finanzas personales
Llevo años diciendo que la inflación no sólo llegó, sino que llegó para quedarse. En Panamá, el costo de vida se ha disparado en los últimos 20 años. Pero lo que muchos no ven es que la inflación que hemos vivido hasta ahora es solo el comienzo.
¿Por qué han subido tanto los precios? Durante décadas, muchos gobiernos (especialmente EE.UU. como emisor de la moneda de reserva mundial) han expandido la base monetaria con poca preocupación por las consecuencias a largo plazo. Tras la crisis financiera del 2008 y durante la pandemia, se inyectaron billones (“trillions” en inglés) de dólares a la economía mundial para evitar que colapsara. ¿El resultado? Más dinero en circulación y, por tanto, precios más altos. Es simple: cuando hay más dinero persiguiendo la misma cantidad de bienes, los precios suben.
Y aunque hoy se habla de controlar déficits, la verdad es que imprimir dinero para tapar huecos sigue siendo parte del modelo. Pero incluso si se detuviera esa expansión monetaria, hay una nueva amenaza silenciosa que está afectando los precios: la fricción geopolítica.
Ya no vivimos en un mundo “unipolar” dominado por una sola superpotencia. Hoy hay tensiones reales entre los países más grandes del mundo, conflictos activos en Ucrania y Medio Oriente, y una creciente desconfianza global entre naciones. El mundo cambió.
Desde la caída de la Unión Soviética hace más de 30 años, comenzó una era dorada impulsada por una combinación extraordinaria de factores: la paz relativa de un mundo con EE.UU. como superpotencia, los avances en telecomunicaciones y computación, y una globalización sin precedentes que permitió coordinar producción, comercio y conocimiento como nunca antes.
Como consumidores, rara vez pensamos en todo lo que se necesita para que un producto llegue a nuestras manos. No pensamos en lo que hay detrás de uncamiseta, una nevera, una pieza de carro o un celular. Pero la realidad es que fabricar productos de todo tipo - ropa, electrodomésticos, repuestos de maquinaria, computadoras - puede requerir componentes provenientes de 15, 30 o hasta 50 países distintos. Y cada una de esas piezas depende de rutas marítimas seguras, cadenas logísticas eficientes, financiamiento y seguros internacionales, y acuerdos de libre comercio. Todo está conectado.
Pero ese mundo ya cambió. Esa máquina ahora tiene fricción.
Con guerras, bloqueos comerciales, aranceles y tensiones entre potencias, es como si algo hubiera interferido con el engranaje de esa maquinaria global. No lo suficiente para romperla, pero sí para que empiece a generar fricción. Ya no fluye como antes. Y donde hay fricción, hay costo. En cualquier sistema, la fricción se traduce en más gasto: atrasos en entregas, seguros marítimos más caros, almacenamiento extra por miedo al desabastecimiento, producción más costosa en países con salarios altos y la necesidad de reorganizar cadenas de suministro que antes funcionaban de forma casi automática. Todo eso se acumula y termina reflejándose en el precio final que tú y yo pagamos.
Todo eso se traduce en inflación estructural. No es temporal. Es parte de un nuevo mundo con múltiples actores queriendo mandar y convertirse en la nueva potencia. Y eso nos deja con una sola realidad: a nivel mundial, los precios van a seguir subiendo.
Es un efecto dominó. A medida que suben los costos afuera - materia prima, producción, transporte, seguros y financiamiento - terminamos pagándolo aquí: en tecnología, ropa, comida, materiales, educación, salud. Todo se encarece. Y eso reduce tu capacidad de ahorrar, invertir y vivir con tranquilidad financiera.
Como especialista en finanzas personales, he aprendido a pensar en cómo funciona el valor del dinero en el tiempo. Y algo que he notado es que a las personas les cuesta entender el impacto a largo plazo de la inflación. Pensamos en línea recta, no en forma exponencial. Pero cuando un número crece y se compone con el tiempo, se dispara.
Por ejemplo, algo que hoy cuesta $12,500, con una inflación del 5%, en 20 años costará $33,166; en 30 años, $54,000; y en 40 años, $88,000. Muchos me dicen:
“Joey, eso es una locura, estás exagerando”. Pero yo les digo: viaja 30 años al pasado, al Panamá de 1995, y dile a alguien que un auto cuesta $50,000 a $60,000. Te dirá que con eso compraba una casa. Eso es inflación. Pasa lento, casi sin notarse… hasta que te golpea.
No te digo esto para asustarte, sino para que lo tengas presente y puedas planificar. Porque si no planificas, vas directo al mismo problema que hoy viven miles de personas que nunca imaginaron lo que iba a pasar con el costo de vida. ¿A poco no conoces a alguien que está en apuros económicos por esto?
Muchos todavía creen que las cosas volverán a “la normalidad”. Pero esa normalidad ya no existe. El mundo cambió. Este nuevo contexto exige decisiones más inteligentes, más planificación y menos improvisación. No es momento de adivinar. Es momento de actuar con estrategia, entendiendo que la fricción y la inflación llegaron para quedarse.
Administrar un presupuesto familiar puede ser un desafío, especialmente cuando se trata de encontrar el equilibrio adecuado entre la simplicidad y el control detallado de nuestros ingresos y gastos. Muchas personas optan por métodos tradicionales, como asignar un monto o porcentaje fijo de su...
Administrar un presupuesto familiar puede ser un desafío, especialmente cuando se trata de encontrar el equilibrio adecuado entre la simplicidad y el control detallado de nuestros ingresos y gastos.
Muchas personas optan por métodos tradicionales, como asignar un monto o porcentaje fijo de su salario a cuentas de ahorro/inversión/jubilación o usar softwares especializados para un seguimiento exhaustivo. El problema con esto es que la primera estrategia, en muchos casos, resulta ser demasiado simplista y la segunda demanda demasiada energía y tiempo para hacerlo consistentemente. Para encontrar el equilibrio entre ambos extremos, quisiera presentar una nueva alternativa que hemos desarrollado a través de los años trabajando con centenares de familias panameñas. Lo llamamos "Ahorros First" (nota: este sistema está basado en los principios del libro "Profit First" del autor Mike Michalowicz).
"Ahorros First" transforma la manera en que gestionamos nuestras finanzas al adoptar un enfoque estructurado y equilibrado, pero simple de implementar. Funciona de la siguiente manera: al recibir ingresos mensuales, estos se depositan en una cuenta de “Ingresos". A partir de ahí, se realiza una asignación estratégica a diferentes cuentas: una para “Ahorros”, otra para “Impuestos”, una para “Gastos Mensuales” que ocurren cada mes (como alquiler o hipoteca, electricidad, compras en el supermercado) y una última para "Gastos Reales", que abarca gastos no mensuales, pero previsibles (como mantenimiento del automóvil, viajes, chequeos médicos anuales, reparaciones del hogar, etc.). Nota: 1.) Para calcular el monto que debes asignar a la cuenta de "Gastos Reales", debes sumar todos los gastos en esta categoría y dividir entre 12 meses. Este monto es el monto mensual que realmente gastas en este rubro. 2.) Hoy en día es fácil abrir estas cuentas en tu banca en línea, nombrarlas y asignar los dineros a cada una de las cuentas, de la manera arriba mencionada.
Esta asignación hace que el dinero en cada cuenta tenga un propósito específico y que no se mezcle todo, lo que facilita enormemente ver hacia dónde se dirigen los fondos y evitar desequilibrios financieros cuando surgen gastos inesperados, los cuales suelen afectar nuestra capacidad de ahorro. Hay varias cosas destacables de esta metodología:
1.) Al asignar fondos a la cuenta de “Ahorros” primero (por eso el nombre “Ahorros First”), ¡este sistema asegura que ahorres cada mes!
2.) Al asignar fondos a la cuenta de “Impuestos” nunca más tendrás que preguntarte: “¿de dónde saco el dinero para pagarle al fisco mis partidas de ISR o el impuesto de bienes inmuebles?”
3.) Al asignar fondos a la cuenta de "Gastos Reales" este dinero no estará disponible para gastar en otras cosas. Esto significa que por primera vez sabrás exactamente cuánto realmente puedes gastar en tus “Gastos Mensuales”.
4.) Al destinar dinero a los "Gastos Reales", cuando estos se presenten, ya tendrás el dinero apartado y no tendrás que elegir entre cubrir dicho gasto y ahorrar ese mes.
Para determinar qué sistema puede ser más beneficioso para ti, considera las siguientes preguntas, calificándolas en una escala del 1 al 10 según su relevancia en tu situación:
Suma tus calificaciones para ver qué sistema podría ser el más adecuado para ti:
Al seleccionar el sistema de presupuesto adecuado, considera tus necesidades y metas financieras a largo plazo. El año 2024 ofrece una excelente oportunidad para implementar un método que se adapte a tu estilo de vida y te ayude a alcanzar tus objetivos financieros. La consistencia y la adaptabilidad serán clave en tu camino hacia una mejor gestión de tus finanzas personales.